Pour les futurs retraités du Québec

Payez moins d'impôt à la retraite

Dans quel ordre retirer votre REER, votre CELI et vos placements? RetraiteOptimisée calcule, année par année, la combinaison qui vous laisse le plus d'argent net et vous fait payer le moins d'impôt, jusqu'à l'âge que vous choisissez.

✓ Règles fiscales 2026 (fédéral + Québec) ✓ Vos données ne sont pas conservées ✓ Paiement sécurisé Stripe
retraiteoptimisee.ca/app
Revenu net / an
48 316 $
↑ 364 $ / an
Impôt à vie
119 727 $
↓ 28 457 $
Horizon
60 → 92 ans
33 années planifiées
REER/FERR CELI RRQ/PSV Non enr.
Exemple réel calculé par l'outil · voir les hypothèses

Des milliers de dollars en jeu

Dans notre exemple, le bon ordre de retrait réduit l'impôt de plus de 28 000 $ sur la retraite. Votre résultat dépend de votre situation.

Un plan clair en quelques minutes

Entrez vos soldes et vos rentes : l'outil vous dit combien retirer de chaque compte, chaque année, et l'impôt estimé.

Fiscalité du Québec intégrée

Impôt fédéral et du Québec, RRQ, PSV et sa récupération, retraits minimums du FERR, gain en capital. Paramètres 2026.

Fonctionnalités

Tout pour planifier votre décaissement

Conçu pour les futurs retraités qui veulent comprendre et contrôler leur stratégie fiscale.

Une seule application, tous vos comptes

  • REER / FERR avec retraits minimums obligatoires
  • CELI utilisé au meilleur moment (retraits non imposables)
  • Comptes non enregistrés : seul le profit est imposé, à 50 %
  • RRQ, PSV et rente d'employeur, avec l'âge de début de votre choix
  • Récupération de la PSV prise en compte
  • Graphiques interactifs et tableau année par année
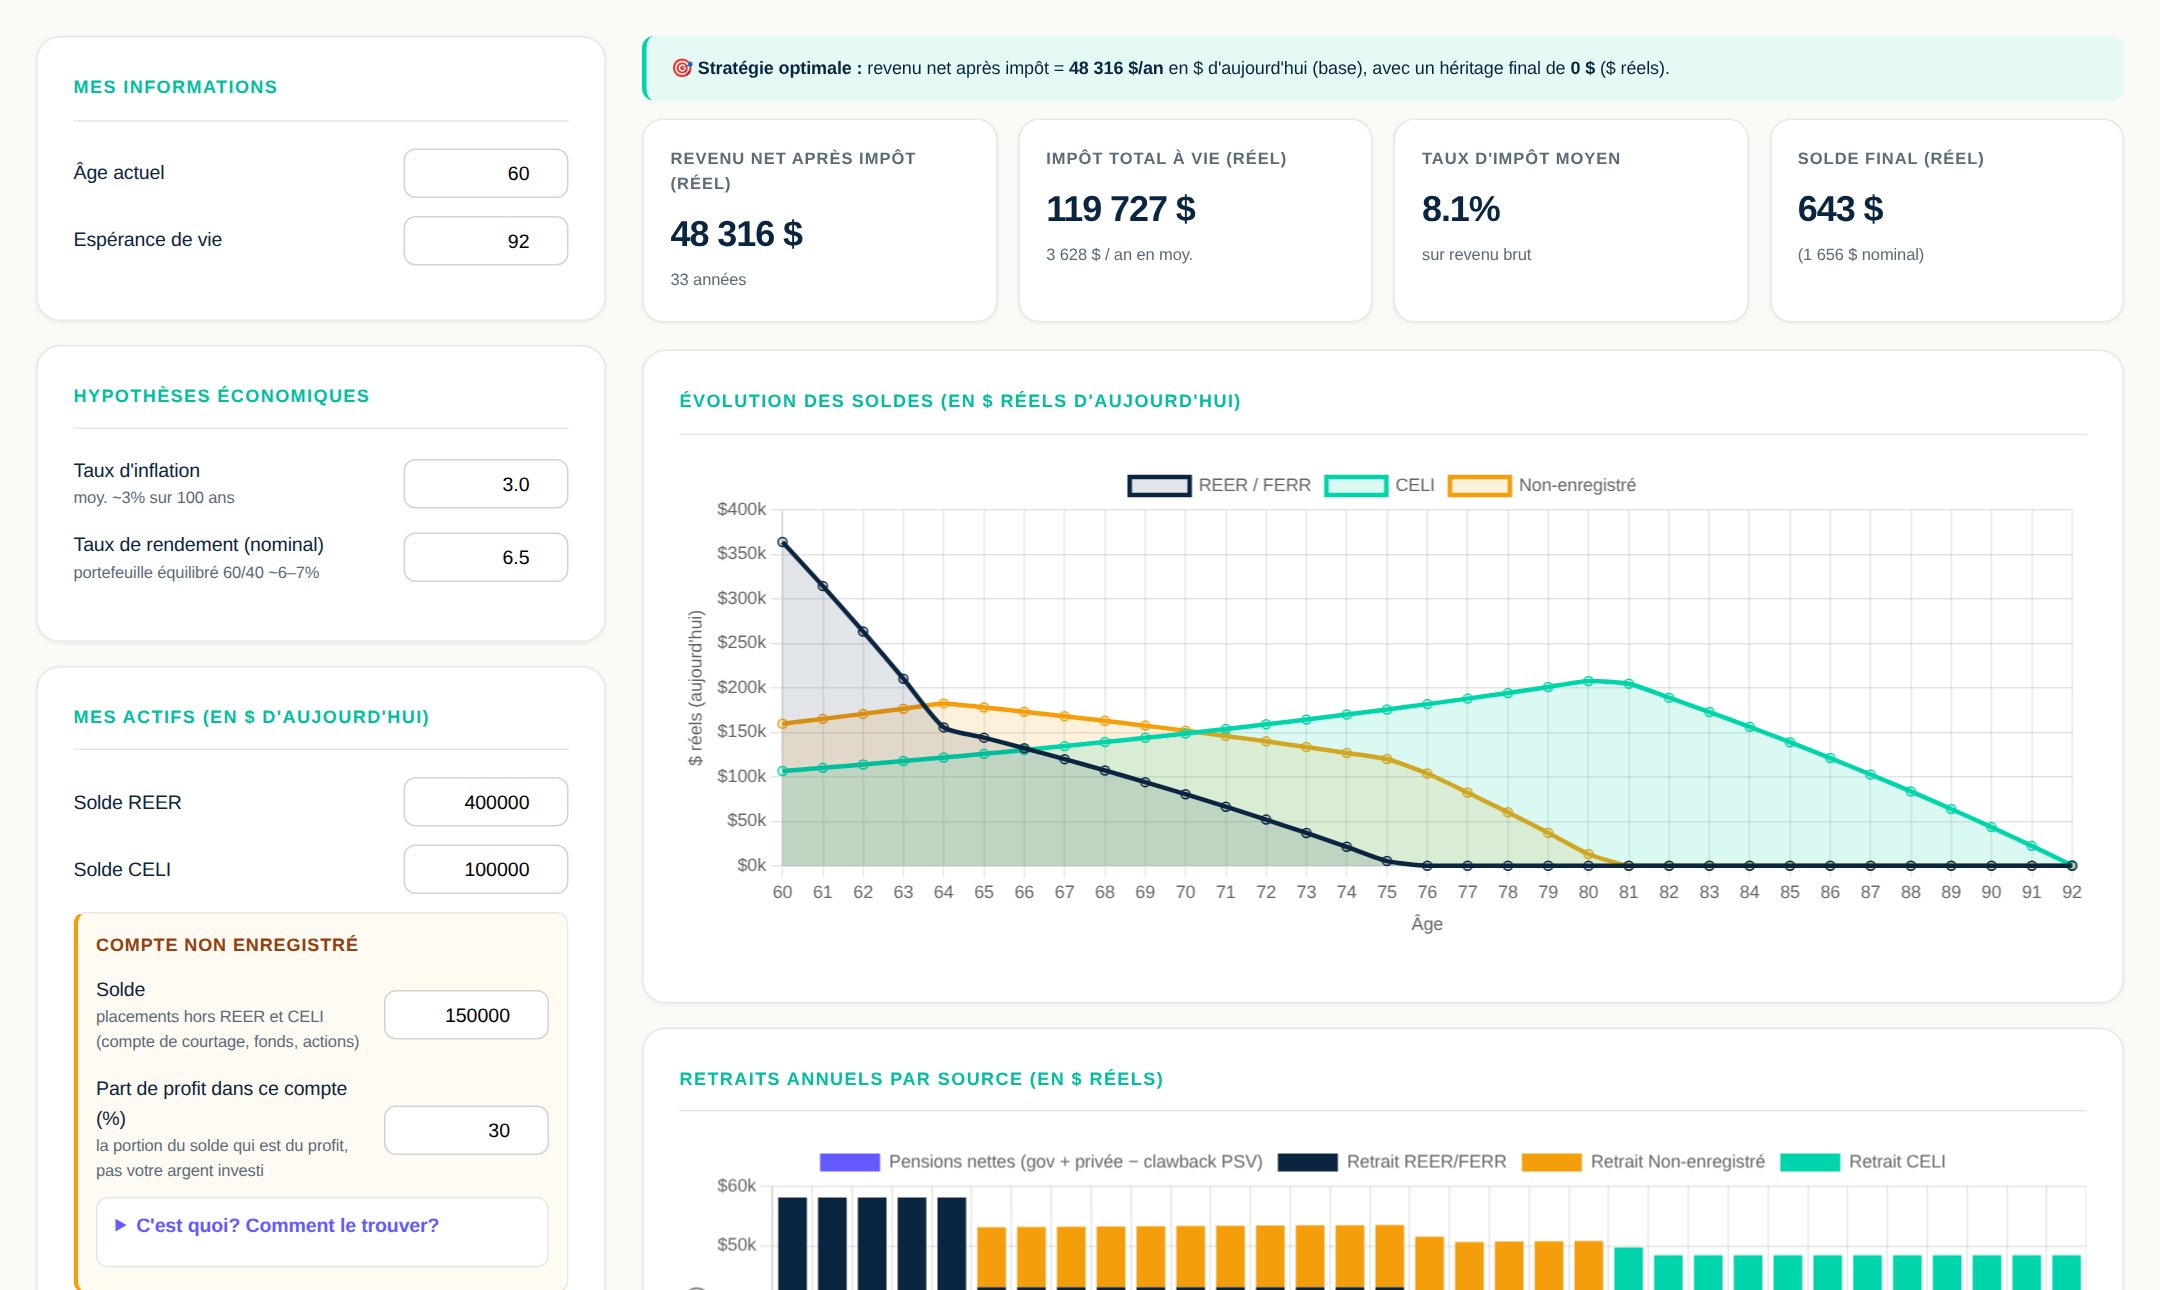
Aperçu de l'outil : revenu net, impôt à vie et évolution des soldes REER, CELI et non enregistré
Comment ça marche

Trois étapes vers un plan clair

De l'inscription à votre plan en quelques minutes.

1

Entrez votre situation

Votre âge, vos soldes REER, CELI et non enregistré, vos rentes prévues et vos hypothèses.

2

Lancez l'optimisation

L'algorithme teste des milliers de combinaisons de retraits pour trouver le revenu net le plus élevé possible.

3

Lisez votre plan

Combien retirer de chaque compte, année par année, et l'impôt estimé. Changez une hypothèse et recalculez autant de fois que vous voulez.

Exemple concret

Même épargne, moins d'impôt

Une personne de 60 ans avec 650 000 $ d'épargne. Deux façons de retirer son argent, calculées avec le même moteur.

Approche classique

Le minimum du FERR, puis le non enregistré, puis le REER, et le CELI en dernier.

Revenu net par année47 952 $
Impôt payé sur la retraite148 184 $
Avec RetraiteOptimisée

Le REER est retiré plus tôt, à faible taux d'impôt, avant l'arrivée de la RRQ et de la PSV ; le CELI est gardé pour la fin.

Revenu net par année48 316 $
Impôt payé sur la retraite119 727 $
28 457 $d'impôt en moins sur la retraite
+ 12 000 $de revenu net au total (364 $ × 33 ans)

Exemple illustratif. Les résultats varient selon votre situation.

Pour qui?

C'est pour vous si…

✓

Vous pensez à votre retraite

Qu'elle soit dans 30 ans ou l'an prochain, vous voulez savoir où vous en êtes et comment en tirer le maximum.

✓

Vous avez plusieurs comptes

Un REER (ou FERR), un CELI, des placements non enregistrés, et vous vous demandez par lequel commencer.

✓

Vous voulez comprendre

Avant de rencontrer votre conseiller, ou pour valider son plan, vous voulez voir les chiffres par vous-même.

Tarif

Un seul plan, tout inclus

Moins cher qu'une consultation chez un planificateur. Accessible 24/7.

Accès annuel

Tout l'outil, pendant 12 mois

49,99 $ / année
Renouvellement annuel automatique · annulable en tout temps
Voir les détails

Prêt à optimiser votre retraite?

Pour 49,99 $ par année, moins qu'une heure avec un professionnel, voyez combien le bon ordre de retrait peut vous faire économiser.

Obtenir l'accès — 49,99 $/an